
رهان Amazon على الذكاء الاصطناعي يحلّق عاليًا. فلماذا توقف سعر السهم؟
يتداول سهم Amazon دون مستواه القياسي بينما تنمو حصتها في Anthropic بسرعة مركّبة. لماذا تُسعّر التقييمات المستقبل، ولماذا لا يزال السوق يعاقب هذا الإنفاق؟
بقلم مكتب ديريف · 20 يوليو 2026 · 4 دقيقة للقراءة

يظل سهم Amazon دون مستواه القياسي بينما يحقق أحد رهاناته الداخلية نموًا هائلاً، لأن سعر السهم يعكس التدفقات النقدية المستقبلية المؤكدة، لا المكاسب التي لا تزال على الورق.
يتداول السهم عند مستويات تقارب منتصف 240 دولارًا، بعيدًا عن أعلى مستوى له القريب من 279 دولارًا. ومع ذلك، يتركّز الحديث حول حيازة واحدة: حصة مدعومة من AWS في مختبر الذكاء الاصطناعي Anthropic، يُقال إنها تنمو بوتيرة مركّبة واستثنائية. فلماذا إذن يظل السعر متوقفًا؟ لأن المتداولين منقسمون بين أصل سريع النمو والإنفاق الضخم الذي يموّله.
لماذا يتحرك التقييم بناءً على المستقبل لا الحاضر
سعر السهم هو رهان على العوائد المستقبلية. فعندما تمتلك شركة ما شيئًا ينمو بمعدل غير اعتيادي، يحاول السوق تسعير هذا النمو الآن، قبل وصول النقد فعليًا.
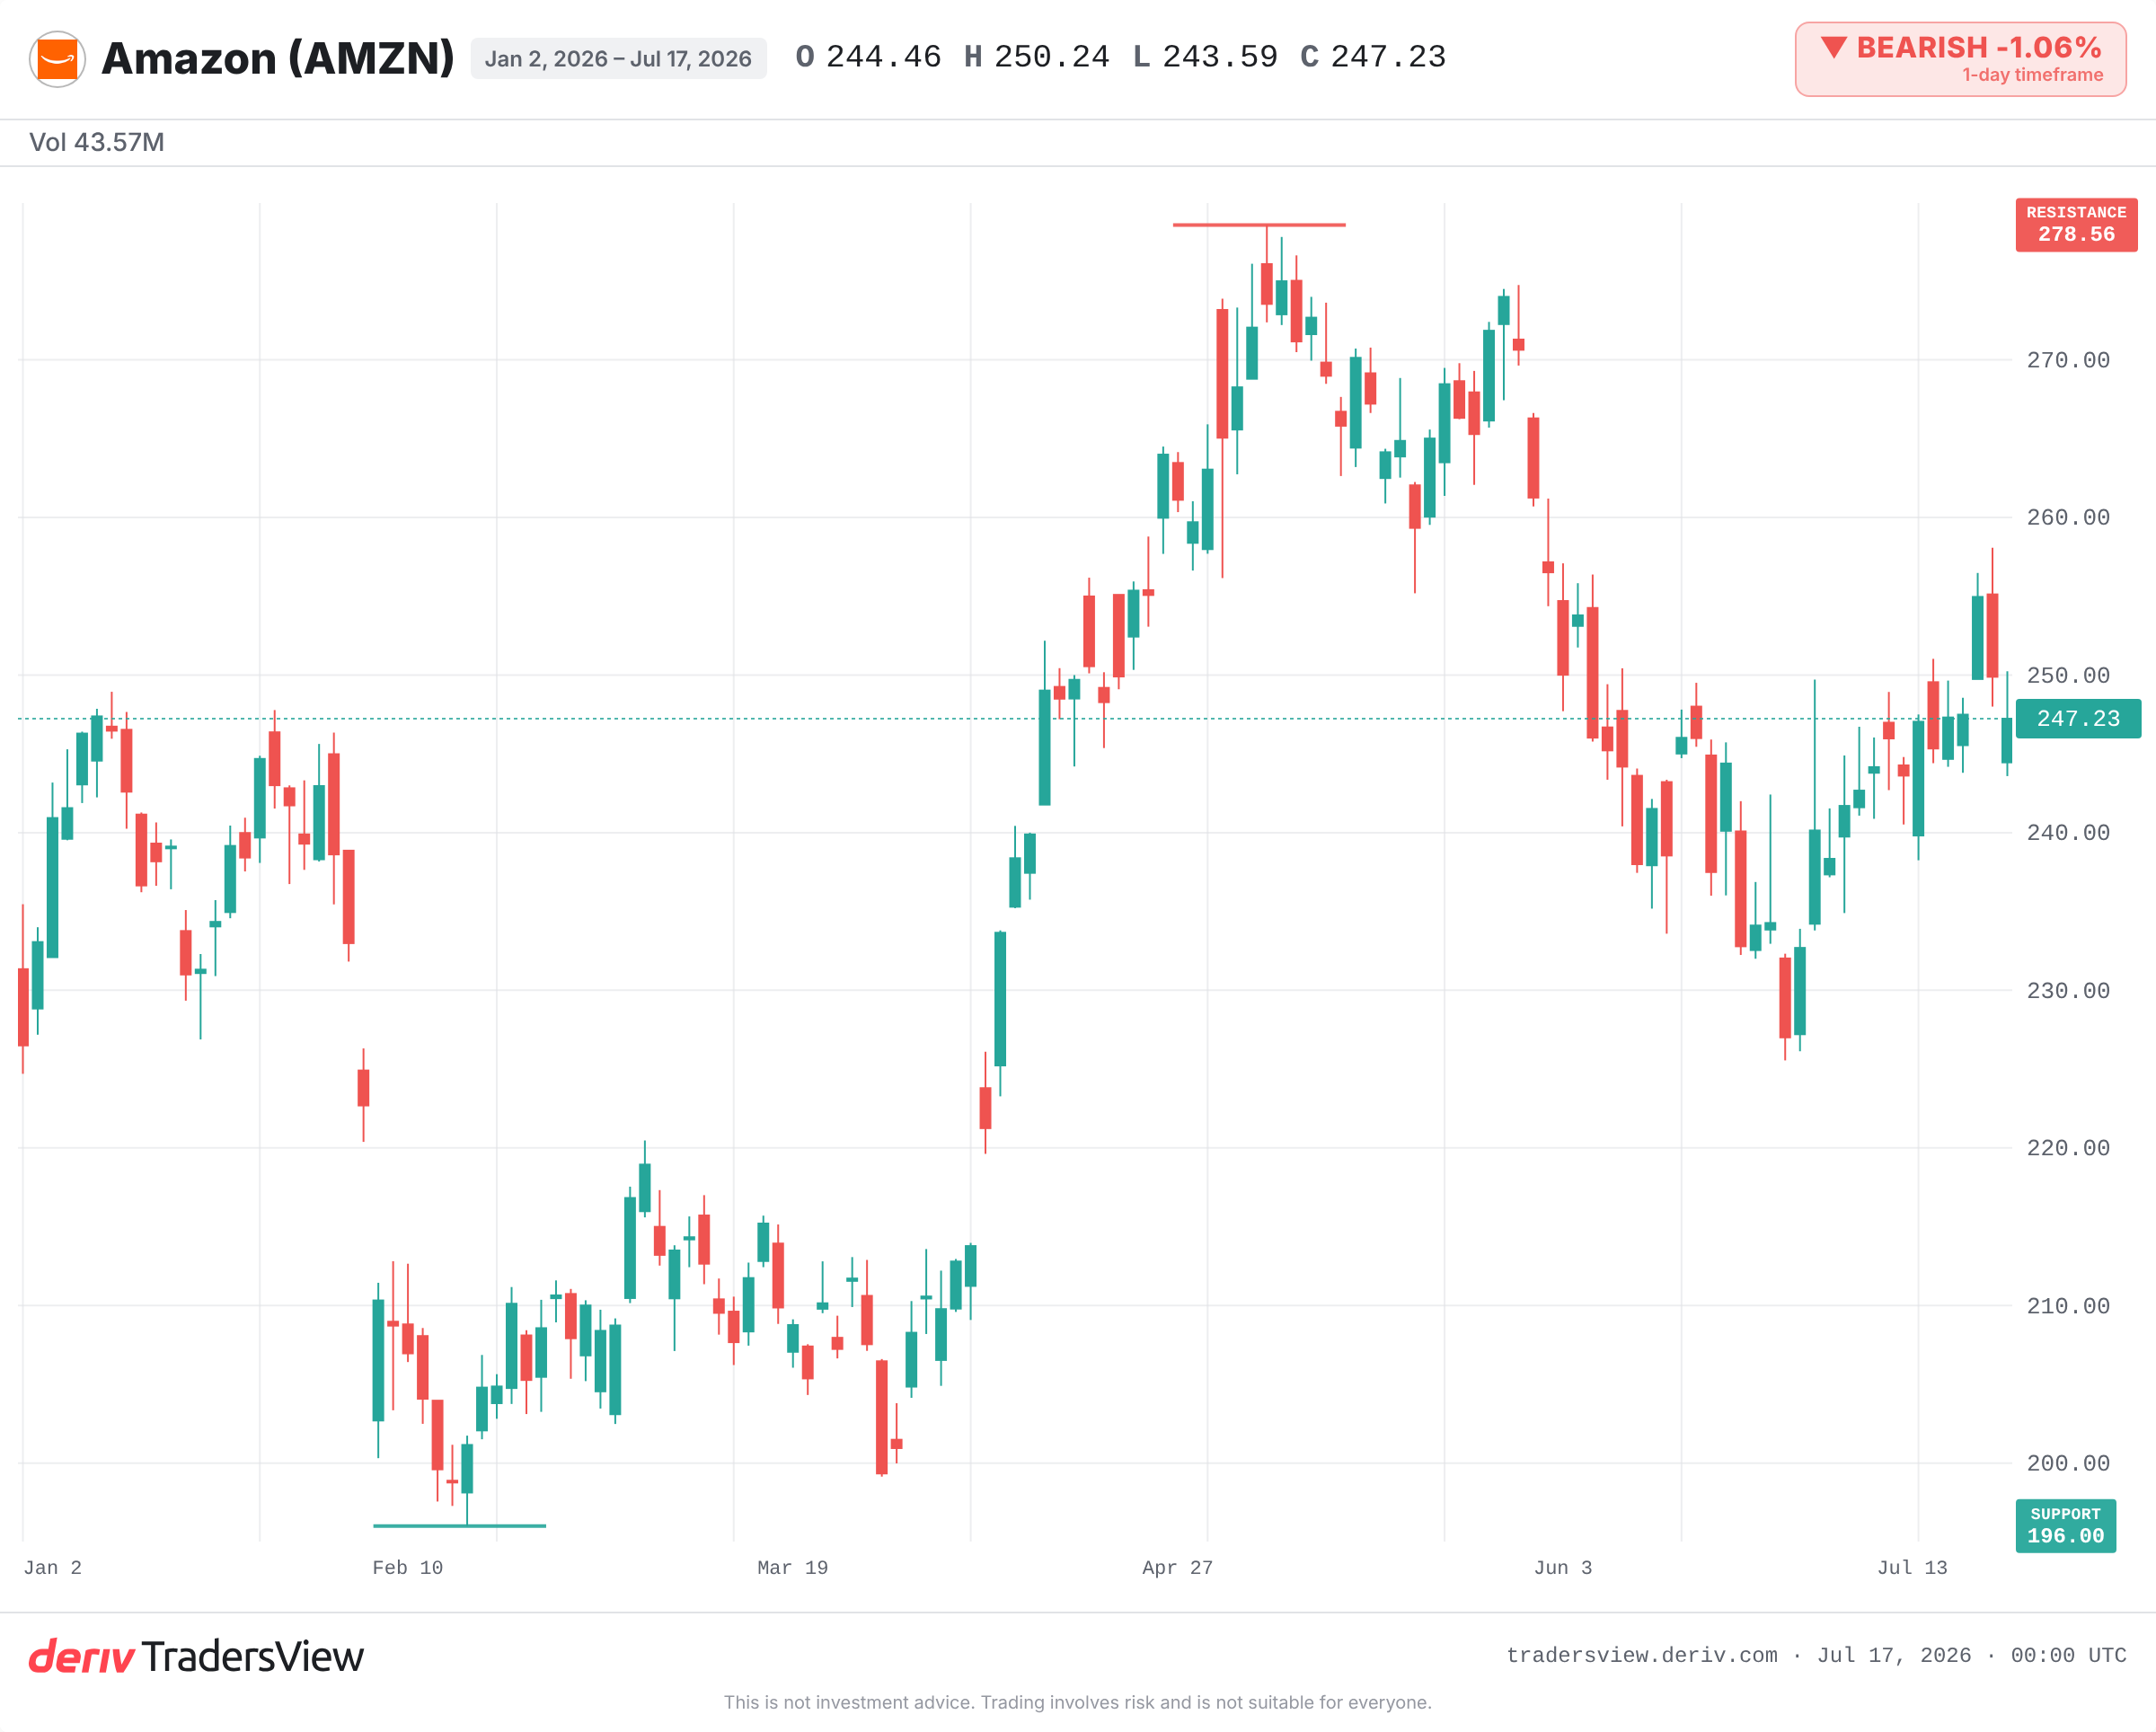
هذا ما يجذب الانتباه نحو Amazon اليوم. وتفيد تقارير Seeking Alpha بأن معدل الإيرادات السنوي المُقدّر لشركة Anthropic قفز من نحو 9 مليار دولار في نهاية 2025 إلى أكثر من 30 مليار دولار في 2026. وحيازة تتضاعف إيراداتها ثلاث مرات خلال عام واحد هي بالضبط نوع الأصل القادر على إعادة تسعير عملاق بحجم Amazon. فكلما تسارع نمو أحد الأجزاء بشكل مركّب، زاد جرّ قيمة الغد إلى سعر اليوم.
لماذا لا يزال السوق يعاقب الإنفاق الذي يقف خلف ذلك
وينطبق المنطق نفسه في الاتجاه المعاكس. فقد كشفت Amazon عن نحو 200 مليار دولار من الإنفاق الرأسمالي المرتبط بالذكاء الاصطناعي. وهذا المبلغ لم يثبت عائده بعد.
لذلك هبط السهم إلى مضاعف أرباح هو الأدنى منذ عقد، عند نحو 29 ضعف الأرباح، بحسب تغطية Yahoo Finance. فالسوق يحتفي بارتفاع قيمة الحصة، لكنه يخصم من قيمة السهم بسبب الفاتورة التي تموّلها. وينبع كلا التصرفين من القاعدة نفسها: القيمة تتبع العوائد المستقبلية المؤكدة، والإنفاق الضخم دون عائد واضح في الأفق يُقرأ كمخاطرة لا كوعد.
المكسب الدفتري ليس بعد مكسبًا مُحقَّقًا
تتسرّع القراءة المتفائلة هنا. إذ تستند إلى تقرير غير مؤكد عن طرح عام أولي (IPO) لشركة Anthropic بقيمة 1.2 تريليون دولار. في حين تصف تغطية Reuters وجهات أخرى تقييمًا وجدولًا زمنيًا أكثر تحفظًا.
المكسب الدفتري ليس أموالًا سجّلتها Amazon فعليًا. فهو لا يصبح حقيقيًا إلا من خلال حدث تُسجّله Amazon فعلًا، كطرح عام أولي أو دمج، بسعر يقبله السوق. وإلى أن يحدث ذلك، فإنه لا يفعل سوى رفع المعنويات. فالمكسب غير المُحقَّق يُجمِّل القصة قبل أن يصل أثره إلى الحسابات بوقت طويل.
كما أن مخاطر التنفيذ قائمة أيضًا. فقد أدى خلل حديث في نظام الفوترة لدى AWS إلى تحصيل مبالغ زائدة من بعض العملاء بمليارات الدولارات، وهو تذكير بأن الأمور قد تتعطل حتى مع نمو مبيعات AWS بنحو 24% على أساس سنوي.
ما يقوله التاريخ عن الرهان على المستقبل
وقد شهدنا هذا النمط من قبل. ففي عام 1999، حمل سهم Amazon نفسه تقييمًا مبالغًا فيه قائمًا على النمو المستقبلي، ثم هبط بنحو 90% من ذروته قبل أن يتعافى على مدى سنوات. وفي عام 2022، عاقب المتداولون الإنفاق الرأسمالي الضخم لدى كل من Amazon وMeta، ثم كافآهما خلال عامي 2023 و2024 بعدما تحوّل هذا الإنفاق إلى هوامش ربح.
والدرس المستفاد ليس أن الإنفاق يؤتي ثماره دائمًا، بل أن السوق يعيد تسعير الأصول باستمرار مع وصول الأدلة أو تعثّرها.
ما الذي يجب مراقبته من الآن فصاعدًا
- ما إذا كان طرح Anthropic سيتحقق بحجم قريب مما أُفيد عنه، وفي أي إطار زمني.
- تأكيد معدل الإيرادات السنوي الفعلي لشركة Anthropic مقارنةً بالقفزة المُعلن عنها.
- بوادر مبكرة على تحوّل الإنفاق الرأسمالي البالغ 200 مليار دولار إلى هوامش ربح، أو دليل على عدم حدوث ذلك.
- ما إذا كان نمو AWS سيستمر قرب النسبة المُعلن عنها البالغة 24% على أساس سنوي.
- أعلى مستوى تاريخي قرب 279 دولارًا كمستوى مقاومة، وأدنى المستويات السابقة قرب 196 دولارًا كمستوى دعم.
تميل الأدلة نحو التحلي بالصبر بدلًا من الانجرار وراء الرقم الدفتري. فالأصل المتنامي بوتيرة مركّبة حقيقي، لكن المكسب مشروط، والإنفاق مؤكد. راقب تحوّل الإنفاق الرأسمالي إلى عوائد فعلية قبل أن تتحول القصة إلى سعر.
الأسئلة الشائعة
لا يتحقق الربح إلا من خلال حدث تسجله الشركة، مثل طرح الشركة الناشئة للتداول العام، أو الاستحواذ عليها، أو جولة تمويل بسعر أعلى. وإلى أن يحدث ذلك، تبقى أي زيادة في القيمة رقمًا افتراضيًا غير محقق لا ينعكس على الأرباح المُعلنة.
يُحوّل معدل الإيرادات السنوي المتوقع الأداء الأخير إلى معدل سنوي، فيأخذ إيرادات فترة قصيرة ويُسقطها على مدار عام كامل. وهذا يعكس الزخم الحالي، لكنه يفترض استمرار الوتيرة الحالية، لذا فإن معدلًا يرتفع بسرعة قد يُضخّم تقدير الإيرادات المستدامة إذا تباطأ النمو لاحقًا.
يستهلك الإنفاق الرأسمالي الكبير السيولة النقدية التي كان يمكن توجيهها إلى المساهمين، وتبقى نتائجه غير مؤكدة. وتميل الأسواق إلى تخفيض تقييم السهم إلى أن يتحول هذا الإنفاق إلى هوامش ربح أو نمو أعلى، ثم تُعيد تسعيره بعد ظهور الدليل على ذلك.
ليس بالضرورة. فقد يعكس المُضاعف المنخفض قيمة حقيقية، أو شكوكًا من المتداولين بشأن الأرباح المستقبلية. ولا يُشير إلى الرخص إلا إذا استمر نمو الشركة الأساسي، وهذا بالضبط ما يختبره السوق هنا.